Антифрод нового поколения, или почему страховщикам нужны не только фильтры, но и связи
Опубликовано: 11 / 10 / 2026
|
|
|
|
Страховое мошенничество постепенно усложняется: вместо одного участника, который пытается получить необоснованную выплату, в схеме могут быть задействованы несколько человек с разными ролями. Для отдельной страховой компании такие обращения не всегда выглядят связанными между собой. Но если сопоставить данные разных участников рынка, между ними могут обнаружиться повторяющиеся связи. Поэтому антифрод развивается от проверки отдельных подозрительных случаев к анализу более сложных цепочек.
|
|
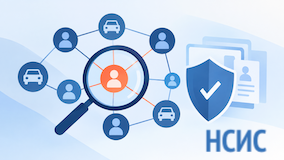
Национальная страховая информационная система (НСИС) занялась разработкой моделей для обнаружения многоходовых мошеннических схем. В основе разработки — графы связей. В отличие от обычных антифрод-фильтров, которые оценивают признаки конкретного убытка, графовый анализ ищет взаимосвязи между людьми, транспортными средствами и другими объектами данных.
Как графы помогают выявить схему
· Отдельно водитель, автомобиль или обращение за выплатой могут не выглядеть подозрительно. Но если один и тот же человек оказывается связан с несколькими автомобилями, участниками разных ДТП или повторяющимися обращениями, система получает уже другую картину. Чем больше таких пересечений, тем полнее становится граф.
· Отдельная страховая компания видит только ту часть информации, которая связана с ее собственными договорами и убытками. Единая информационная система позволяет сопоставлять сведения между компаниями и находить пересечения, которые иначе могли бы остаться незамеченными.
Необходимость подобного подхода подтверждают дела, которые рассматривались судами в течение последнего года.
Из статистики: в одном из воронежских дел фигуранты обвиняются в мошеннических действиях против 13-ти страховщиков. В другом деле в Ульяновской области фигурируют 30 участников и более 80 эпизодов, причем роли были распределены в том числе между знакомыми и родственниками.
Почему для антифрода важны не только алгоритмы, но и данные
Графовая модель может быть эффективной только при условии, что исходные сведения корректны. Поэтому НСИС работает и с качеством данных: разработка этого направления — автоматизация объединения дубликатов в так называемую «золотую запись».
Это единая корректная запись об объекте или человеке, которая не распадается на несколько вариантов из-за различий в написании или повторного внесения информации.
Для антифрода «золотая запись» имеет практическое значение. Если сведения об одном человеке или автомобиле хранятся в базе в нескольких вариантах, алгоритм может не распознать связь между ними. Дубликат фактически разрывает цепочку, которую система должна была увидеть.
НСИС также планирует превентивно выявлять источники, из-за которых данные становятся некорректными. Одновременно система уже использует распознавание паспортов, водительских удостоверений, ПТС и СТС, а следующим этапом должна стать автоматическая проверка документов на признаки подделки.
Таким образом, антифрод все больше зависит от качества всей информационной инфраструктуры. Недостаточно научить алгоритм находить подозрительные комбинации: ему необходимо предоставить корректные данные, которые можно сопоставлять между собой.
От антифрода к персональной оценке риска
Технологии анализа данных могут использоваться не только для поиска мошенников. В НСИС рассматривают возможность применять алгоритмы для динамического ценообразования и андеррайтинга — то есть более индивидуальной оценки риска при расчете условий страхования. И здесь возникает другой важный вопрос: насколько клиенту понятно, почему система приняла то или иное решение.
НСИС заявляет о применении принципов «объяснимого ИИ», при которых алгоритм должен раскрывать основания своего вывода.
Для страховых выплат это особенно существенно: автоматизированное решение затрагивает непосредственно деньги клиента, а непонятный отказ может спровоцировать спор. Чем больше решений принимается автоматически, тем важнее возможность объяснить клиенту, какие данные повлияли на результат.
Из статистики по ОСАГО: по данному виду страхования в первом полугодии 2026 г. финуполномоченный получил около 70 тысяч обращений (+ 18,6% в годовом сравнении).
В перспективе одна и та же инфраструктура может решать сразу несколько задач: выявлять связи между участниками страховых схем, повышать качество данных, проверять документы и точнее оценивать индивидуальный риск. Поэтому развитие антифрода постепенно выходит за рамки отдельного набора фильтров и становится частью более широкой системы работы страхового рынка с данными.