На рынке НСЖ формируется рискованный гибрид
Опубликовано: 12 / 09 / 2026
|
|
|
|
Накопительное страхование жизни традиционно строится вокруг будущей финансовой выплаты: клиент заключает договор на несколько лет, вносит деньги и рассчитывает одновременно сформировать накопления и получить страховую защиту. Теперь страховщики жизни пытаются добавить в эту модель то, чем можно пользоваться значительно раньше, — медицинские услуги.
|
|
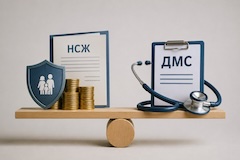
Несколько компаний уже предлагают или разрабатывают программы, объединяющие НСЖ с добровольным медстрахованием. Логика такого решения проста: если финансовый результат договора отложен на годы, медицинская составляющая дает клиенту практическую ценность уже в период действия полиса.
Потребность в таких аргументах особенно актуальна на фоне структуры продаж НСЖ. За шесть месяцев текущего 2026 г. сборы по накопительному страхованию выросли до 864 млрд. руб., увеличившись в 1,5+ раз. При этом почти половина взносов поступает по программам сроком до года.
Зачем НСЖ понадобился ДМС
Сами страховщики называют объединение life- и non-life-продуктов нетипичным. Но экономическая логика у такого подхода есть.
Медуслуга может стать дополнительным аргументом в пользу долгосрочного договора и снизить вероятность его досрочного расторжения: клиент получает пользу не только в момент наступления собственно страхового события или окончания срока действия полиса.
Одним из примеров стала новинка от «СОГАЗ-Жизнь», объединившая НСЖ и ДМС для семей, которые планируют рождение наследников: суть предложения — оплата сопровождения беременности за счет того дохода, который ожидается от накопительной части.
Кроме этого:
· аналогичные продукты предложили другие страховщики жизни («Совкомбанк страхование», соответствующие подразделения «АльфаСтрахования» и «МАКС»);
· «Капитал Лайф страхование жизни» выводит программу ДСЖ, дополненную лечебной поддержкой при диагностировании онкозаболеваний;
· «Совкомбанк страхование» разработало комбинацию программы долгосрочных сбережений и ДМС.
Как видим, страховщикам приходится решать задачу, решения которой у короткого НСЖ практически нет: убедить клиента сохранять договор на протяжении многих лет. Медицинский сервис становится одним из способов сделать долгосрочное сотрудничество более осязаемым.
Интересный факт: после 1 сентября долгосрочные программы получили дополнительный налоговый стимул: взносы по страхованию жизни теперь учитываются в общем вычете на долгосрочные сбережения с лимитом 400 тыс. руб.
Гибрид выходит за пределы одного продукта
Интерес к объединению финансовой и медицинской защиты совпадает с ростом обоих сегментов. Для страховщика гибридный продукт позволяет соединить эти два направления в одной конструкции.
В первом полугоднии-2026 сборы по ДМС достигли 178+ млрд руб., увеличившись на 10,6%. При этом розничный рынок развивается неоднородно: если в корпоративном сегменте средняя премия выросла (+22%), то по договорам с физическими лицами зафиксировано падение (-13%).
Накопительная часть отвечает за формирование финансового результата, а ДМС — за сервис, который клиент может использовать в течение срока договора. В этом смысле меняется и само представление о страховом продукте: он перестает быть исключительно обещанием будущей защиты и становится набором услуг на разных этапах жизни договора.
Похожая тенденция наблюдается и за пределами России. Международные страховщики все чаще рассматривают страхование жизни не как изолированный финансовый продукт, а как основу для дополнительных сервисов, связанных со здоровьем, критическими заболеваниями и долгосрочным уходом.
Для клиента это повышает полезность полиса, но одновременно делает его условия сложнее.
Где возникает риск
Главная проблема гибридной модели связана с ее экономикой. Медицинская часть российских программ может финансироваться за счет инвестиционного дохода по накопительной составляющей. Значит, страховщику необходимо одновременно обеспечить доходность вложений и оплатить медицинские услуги, причем обязательства по договору могут сохраняться годами.
Условия для такой модели становятся сложнее, так как в первом полугодии текущего года:
· рентабельность капитала страховых компаний снизилась до 21,2% (в предыдущие три года показатель держался на уровне 27–33%);
· стоимость медицинских товаров и услуг из года в год растет, и это — тенденция.
Таким образом, новая конструкция имеет двойной горизонт риска: клиенту обещают финансовый результат через несколько лет, а медицинские расходы страховщик начинает нести уже сейчас. Поэтому успех гибридного НСЖ будет зависеть не только от того, насколько привлекательным окажется новый продукт для клиентов, но и от способности страховщиков выдерживать его экономику на всем сроке договора.